


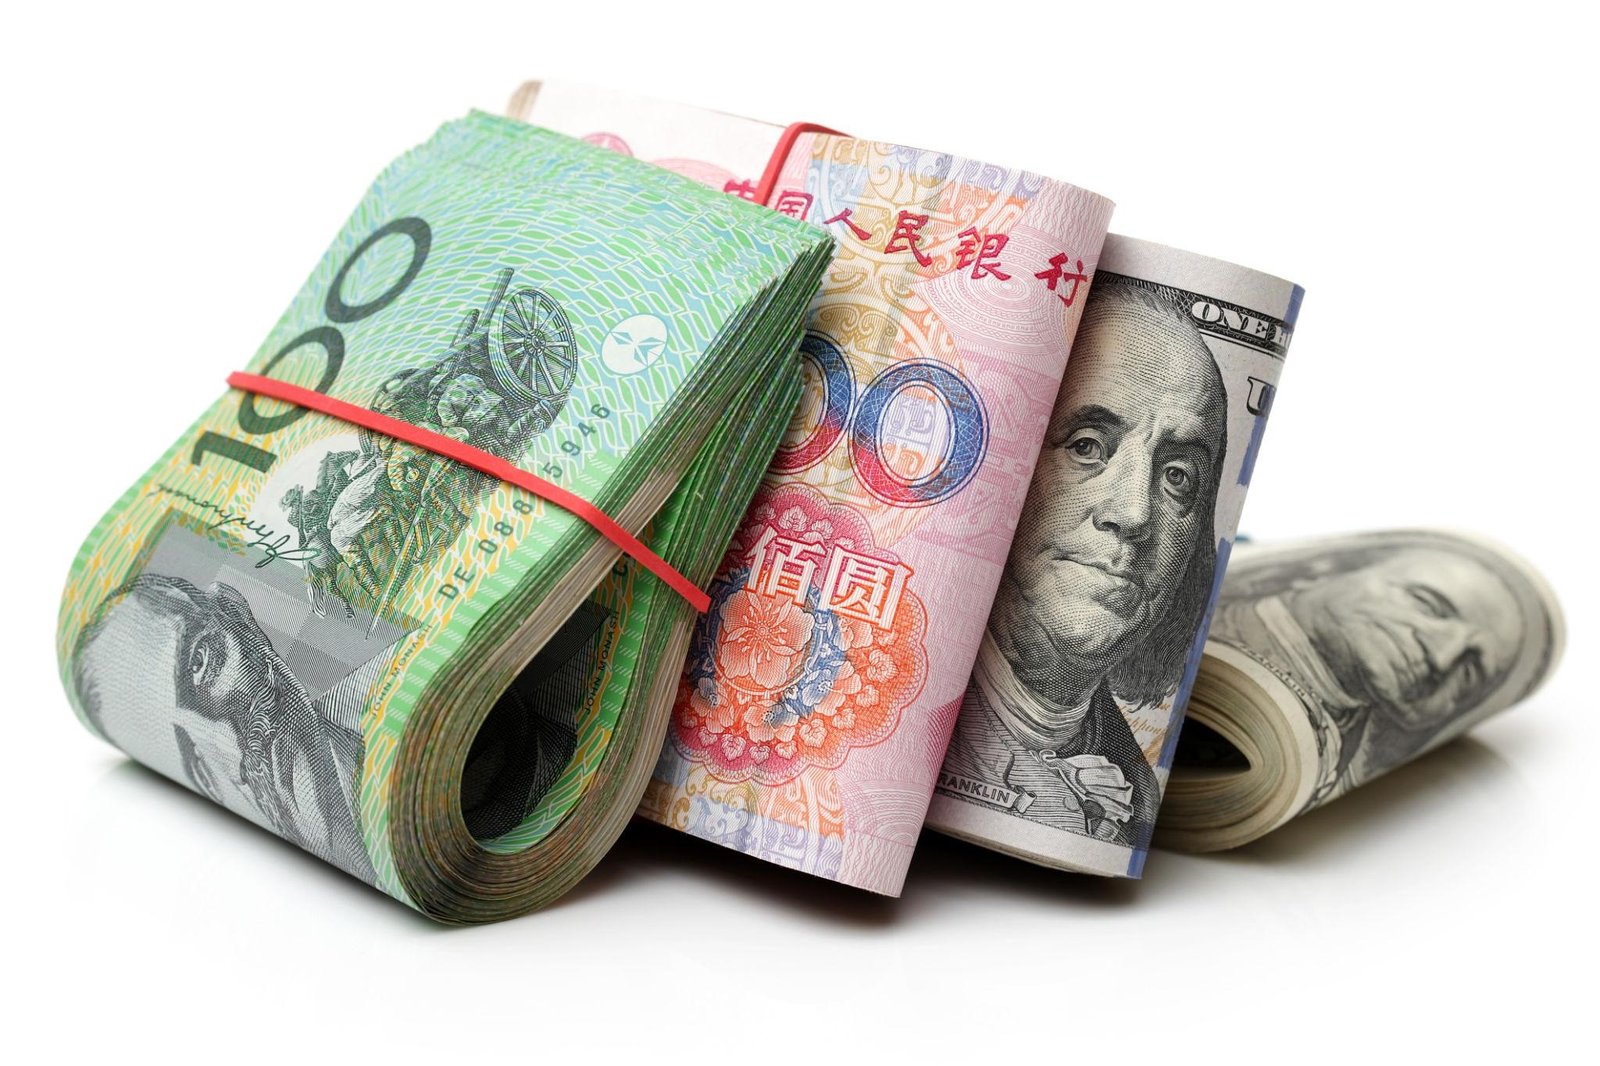
تستكشف الحكومات والمؤسسات المدعومة من الدولة بشكل متزايد إصدار السندات بعملات غير الدولار الأمريكي مع ارتفاع تكاليف الاقتراض وزيادة المنافسة على رأس المال الدولي التي تعيد تشكيل استراتيجيات التمويل السيادي.
يأتي هذا التحول في وقت يواجه فيه المقترضون في القطاع العام ضغوطا متزايدة لتأمين التمويل للبنية التحتية وأمن الطاقة والدفاع ومشاريع التنمية الاقتصادية، بينما تستهلك استثمارات القطاع الخاص في بنية الذكاء الاصطناعي كميات كبيرة من رأس المال.
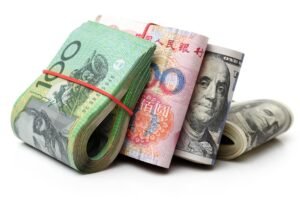
وفقا لتحليل الأسواق المالية الذي قدم خلال الاجتماعات الاقتصادية الدولية، يزداد الاهتمام بالدين المقومة بعملات مثل الرنمينبي الصيني، والدولار الأسترالي، ودولار هونغ كونغ، ودولار سنغافورة.
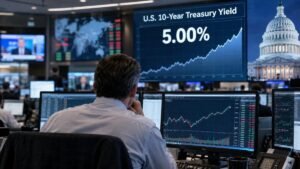
ارتفعت تكاليف الاقتراض عبر الاقتصادات المتقدمة الكبرى، حيث ارتفعت عوائد السندات الحكومية القياسية لأجل 10 سنوات في أكبر عشرة اقتصادات متقدمة في العالم بمتوسط يقارب 81 نقطة أساس خلال عام 2026.
وقد خلقت هذه الزيادة تحديات إضافية للاقتصادات الناشئة، خاصة تلك التي تدير مستويات ديون مرتفعة ومتطلبات تمويل البنية التحتية الكبيرة.
توفر أسواق السندات البديلة للحكومات فرصة لتنويع مصادر تمويلها والوصول إلى مجموعات مختلفة من المستثمرين الدوليين.
ومع ذلك، فإن إصدار الدين بالعملات الأجنبية يدخل أيضا مخاطر في سعر الصرف، خاصة عندما تكون إيرادات الحكومة مقومة بالعملات المحلية.
على الرغم من تزايد الاهتمام بترتيبات التمويل البديلة، يظل الدولار الأمريكي الاحتياطي الدولي المهيمن والعملة المقترضة، مدعوما بعمق وسيولة الأسواق المالية الأمريكية.
تسلط التطورات الأخيرة الضوء على كيف تؤثر التحولات في الطلب الاستثماري العالمي، والسياسة النقدية، والإنفاق على التكنولوجيا على قرارات تمويل القطاع العام حول العالم.


